Krypto-Steuern in Portugal: Aktuelle Regeln und mögliche Änderungen
Erinnern Sie sich noch an die Tage, als Portugal das unangefochtene Paradies für Krypto-Investoren war? Die Idee, dass man Bitcoin hält, verkauft und den Gewinn komplett steuerfrei behält, zog Tausende von Digitalnomaden nach Lissabon. Doch diese Ära ist vorbei. Seit der Reform im Jahr 2023 hat sich das Bild grundlegend gewandelt. Wenn Sie heute überlegen, Ihren Wohnsitz nach Portugal zu verlegen oder dort bereits aktiv sind, müssen Sie verstehen, dass "steueroptimiert" nicht mehr "steuerfrei" bedeutet. Aber keine Sorge - Portugal bleibt einer der attraktivsten Orte in Europa, wenn man die neuen Spielregeln kennt.
| Land | Langfristige Haltefrist (>1 Jahr) | Kurze Haltefrist (<1 Jahr) | Staking/Lending |
|---|---|---|---|
| Portugal | Steuerfrei (unter bestimmten Bedingungen) | 28% Pauschalsteuer | 28% bei Umwandlung in Fiat |
| Deutschland | Steuerfrei | Persönlicher Steuersatz (bis 45%) | Einkommensteuer |
| Frankreich | 30% Flat Tax | 30% Flat Tax | 30% Flat Tax |
| Vereinigtes Königreich | CGT (10-20%) | CGT (10-20%) | Einkommensteuer (bis 45%) |
Das neue Dreiklassen-System der Besteuerung
Die portugiesische Finanzbehörde, die Autoridade Tributária e Aduaneira (AT), hat Schluss gemacht mit der Grauzone. Das neue System unterteilt Krypto-Aktivitäten klar in drei Kategorien des persönlichen Einkommensteuergesetzbuchs (PIT Code). Wer hier nur auf "Kapitalgewinne" schaut, macht es sich zu einfach. Es kommt darauf an, wie Sie handeln.
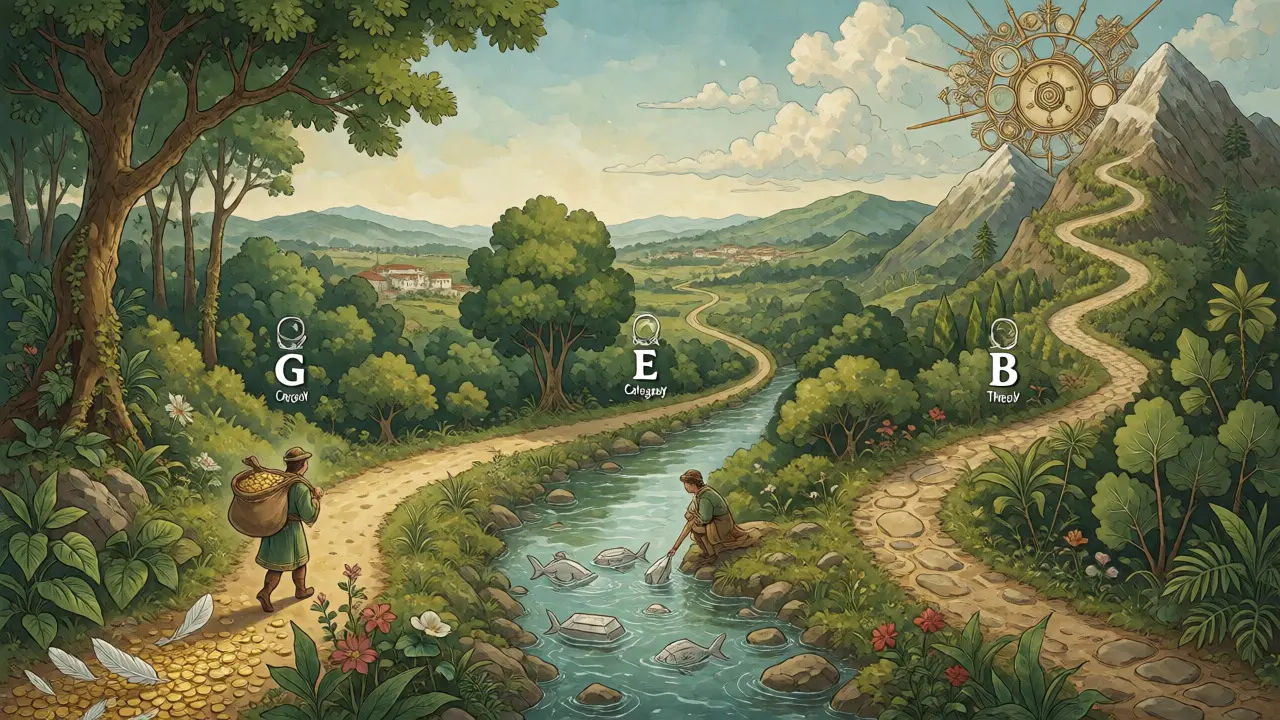
Zunächst gibt es die Kategorie G, die klassischen Kapitalgewinne. Hier greift die berühmte Ein-Jahres-Regel. Halten Sie Ihre Kryptowährungen länger als 365 Tage, sind die Gewinne aus dem Verkauf gegen Fiat-Währungen (wie Euro) steuerfrei. Diese Regel gilt jedoch nur, wenn weder der Verkäufer noch der Käufer in einem Land ansässig sind, das auf der EU-Schwarzen Liste steht. Bei Verkäufen innerhalb eines Jahres fällt eine pauschale Steuer von 28 % an. Wichtig dabei ist die FIFO-Methode (First In, First Out): Der Gesetzgeber geht davon aus, dass die zuerst gekauften Coins auch zuerst verkauft werden, was die Berechnung der Haltedauer präzise macht.
Dann haben wir die Kategorie E für passive Einkünfte. Dazu gehören Staking-Rewards und Zinsen aus Lending-Plattformen. Hier wird eine flache Steuer von 28 % fällig. Der entscheidende Twist: Die Steuer wird oft erst dann fällig, wenn Sie die erhaltenen Krypto-Einheiten in Fiat-Geld umwandeln. Solange Sie die Rewards in Krypto behalten, schieben Sie die Steuerlast auf. Viele Investoren nutzen dies, um ihre Liquidität hochzuhalten, während sie auf einen günstigeren Umrechnungskurs warten.
Schwieriger wird es bei der Kategorie B. Sobald Ihr Handeln als "professionell" eingestuft wird - etwa durch hohe Handelsfrequenz, spezialisierte Infrastruktur oder Hauptberuflichkeit -, fallen Sie unter die progressive Einkommensteuer. Diese kann je nach Gesamtbruttoeinkommen zwischen 14,5 % und 53 % liegen. Für Bergbau-Profis (Mining) gibt es eine Besonderheit: Da Mining als energieintensiv gilt, besteuert Portugal 95 % der Bruttoeinnahmen, während andere professionelle Krypto-Aktivitäten nur auf 15 % der Bruttoeinnahmen besteuert werden. Das klingt paradox, ist aber ein politisches Signal gegen den ökologischen Fußabdruck des Minings.
Was ändert sich 2026 und darüber hinaus?
Wir schreiben November 2026, und die Diskussionen über weitere Verschärfungen reißen nicht ab. Die große Frage, die viele Investoren beschäftigt: Bleibt die Steuerbefreiung für Langzeitinvestoren bestehen? Experten sind sich weitgehend einig, dass Portugal dieses Kernangebot nicht leichtfertig opfern wird. Es ist das wichtigste Alleinstellungsmerkmal gegenüber Ländern wie Frankreich oder Deutschland, wo ähnliche Befreiungen entweder fehlen oder strenger ausgelegt sind.
Allerdings blicken alle Augen auf die europäische Ebene. Die Markets in Cryptoassets Regulation (MiCAR) ist nun vollständig implementiert und harmonisiert viele regulatorische Aspekte. Während MiCAR primär den Anlegerschutz und die Lizenzierung von Dienstleistern regelt, erhöht es die Transparenz für Steuerbehörden erheblich. In der Vergangenheit konnte man der portugiesischen AT schwerer "davonlaufen", weil die Tracking-Infrastruktur fehlte. Das ist vorbei. Durch die KYC- und AML-Vorschriften der Bank of Portugal und die Datenübermittlungspflicht der Börsen weiß die Behörde heute viel genauer, wer wann was getradet hat.
Ein potenzieller Zukunftstreiber ist die Angleichung an internationale Standards zur Bekämpfung von Geldwäsche. Es wird erwartet, dass die Definition von "professionellem Handel" verschärft wird. Wer heute als Hobby-Trader durchgeht, könnte morgen als Profi eingestuft werden, wenn er bestimmte Schwellenwerte überschreitet. Auch die Diskussion um eine Mindestbesteuerung für sehr wohlhabende Personen, ähnlich der globalen Mindeststeuer für Unternehmen, könnte langfristig Auswirkungen auf die Behandlung großer Portfolios haben.
Praktische Tipps für die Steuererklärung
Wenn Sie in Portugal leben und Krypto besitzen, reicht es nicht, einfach die Zahlen in das Formular IRS zu tippen. Dokumentation ist alles. Die AT akzeptiert keine vagen Schätzungen. Sie müssen folgende Punkte sauber belegen:
- Historie der Käufe und Verkäufe: Nutzen Sie Tools wie CoinTracking oder Blockpit, um die FIFO-Reihenfolge korrekt abzubilden. Manuelle Excel-Listen führen fast immer zu Fehlern bei komplexeren Transaktionen.
- Umwandlungsdaten: Bei Staking-Einkünften müssen Sie genau dokumentieren, wann Sie die Krypto in Fiat umgewandelt haben, da dies der Zeitpunkt der Steuerentstehung ist.
- Nicht-Fiat-Transaktionen: Der Tausch von Bitcoin in Ethereum ist in Portugal weiterhin steuerneutral. Dokumentieren Sie diese Trades trotzdem, da sie die Kostenbasis (Cost Basis) für zukünftige Verkaufspreise verändern.
Ein häufiger Fehler ist die Annahme, dass alle Krypto-Aktivitäten gleich behandelt werden. Ein Freelancer, der sein Gehalt in USDT erhält und sofort ausgibt, hat ein anderes Profil als jemand, der seit fünf Jahren Bitcoin hodlt. Trennen Sie diese Aktivitäten in Ihrer Buchhaltung, falls möglich. Mischen Sie private Investments mit professionellem Trading, riskieren Sie, dass die gesamte Summe unter die progressiven Sätze der Kategorie B fällt, was deutlich teurer wird als die pauschalen 28 %.
Vergleich mit anderen Jurisdiktionen: Warum Portugal?
Warum sollte man überhaupt noch nach Portugal gehen, wenn es dort jetzt Steuern gibt? Vergleichen wir das mal konkret. In Frankreich zahlen Sie auf jeden Gewinn 30 %, egal ob Sie eine Stunde oder zehn Jahre gehalten haben. In Deutschland sind langfristige Gewinne zwar steuerfrei, aber kurzfristige Spekulationen werden mit Ihrem persönlichen Grenzsteuersatz belegt, der schnell über 40 % liegt. In Portugal bleiben Sie bei kurzen Haltefristen bei maximal 28 %, und bei langen Haltefristen zahlen Sie null.
Für aktive Trader ist Portugal also immer noch wettbewerbsfähig, besonders im Vergleich zum Vereinigten Königreich, wo die Capital Gains Tax zwar niedriger beginnen kann, aber die Freibeträge sinken und die Komplexität steigt. Für HODLer ist Portugal nach wie vor ein Traumziel, solange man die Formalien beachtet. Die strategische Positionierung Portugals zeigt, dass das Land bewusst eine Balance sucht: Es will Steuereinnahmen generieren, ohne die Attraktivität für die wachsende Tech- und Krypto-Community zu zerstören.
Risiken und Fallstricke vermeiden
Ein großes Risiko ist die Nachverfolgung alter Bestände. Wenn Sie vor 2023 in Portugal lebten und keine Steuererklärung für Krypto gemacht haben, sollten Sie prüfen, ob eine freiwillige Offenlegung sinnvoll ist. Die AT baut ihre Datenbank massiv aus. Es ist besser, proaktiv zu korrigieren, als später mit Zinsen und Bußgeldern konfrontiert zu werden.
Achten Sie auch auf die Quelle Ihrer Krypto. Wenn Sie aus einem Nicht-EU-Land stammen und dorthin zurückkehren, können Doppelbesteuerungsabkommen relevant werden. Portugal hat Abkommen mit vielen Ländern, aber die Auslegung bei digitalen Assets ist manchmal noch unscharf. Holen Sie sich bei hohen Volumina unbedingt steuerlichen Rat von einem lokalen Spezialisten, der sich mit Krypto auskennt. Allgemeine Steuerberater kennen oft die Nuancen der Kategorie B vs. G nicht.
Muss ich Krypto-Gewinne versteuern, wenn ich sie in eine andere Kryptowährung tausche?
Nein, in Portugal sind Tauschvorgänge zwischen zwei Kryptowährungen (z. B. Bitcoin zu Ethereum) aktuell steuerneutral. Eine Steuerlast entsteht erst, wenn Sie Kryptowährungen in Fiat-Geld (wie Euro oder Dollar) umwandeln und einen Gewinn realisieren. Beachten Sie jedoch, dass die Kostenbasis für die neue Währung angepasst wird.
Gilt die Steuerbefreiung nach einem Jahr für alle Kryptowährungen?
Grundsätzlich ja, sofern die Haltefrist strikt eingehalten wird (länger als 365 Tage) und die Transaktion nicht als professionelles Geschäft eingestuft wird. Es gibt jedoch Einschränkungen, wenn der Käufer oder Verkäufer in einer sogenannten "schwarzen Liste"-Jurisdiktion ansässig ist. Zudem muss die Herkunft der Mittel sauber dokumentiert sein.
Wie werden Staking-Rewards besteuert?
Staking-Einkünfte fallen unter Kategorie E und werden mit einer Pauschalsteuer von 28 % belegt. Entscheidend ist der Zeitpunkt der Umwandlung in Fiat. Solange Sie die Rewards in Form von Kryptowährungen halten, ist die Steuer aufgeschoben. Erst beim Verkauf gegen Fiat wird der Gewinnanteil versteuert.
Ab wann gilt man in Portugal als professioneller Krypto-Händler?
Es gibt keine starre gesetzliche Zahl für die Anzahl der Trades. Kriterien sind die Häufigkeit der Transaktionen, die Nutzung von Hebeln, das Vorhandensein eigener Server/Ressourcen und ob die Tätigkeit den Lebensunterhalt deckt. Die Grenze ist fließend; bei hoher Aktivität rät die Finanzbehörde oft zur Einstufung als Kategorie B (Gewerbe).
Ändert sich die Steuerpolitik durch MiCAR?
MiCAR reguliert primär Anbieter und Anlegerschutz, nicht direkt die Steuersätze. Allerdings führt MiCAR zu strengeren Meldepflichten der Börsen an die Behörden. Dies macht es für die portugiesische Steuerbehörde leichter, Daten zu erhalten und Inkonsistenzen in Steuererklärungen schneller zu erkennen. Die Steuerlast selbst bleibt national geregelt.